投标报价这件事,有一个很多投标人没想清楚的问题:报价低了,不一定是优势,有时候会触发另一个麻烦——异常低价审查。
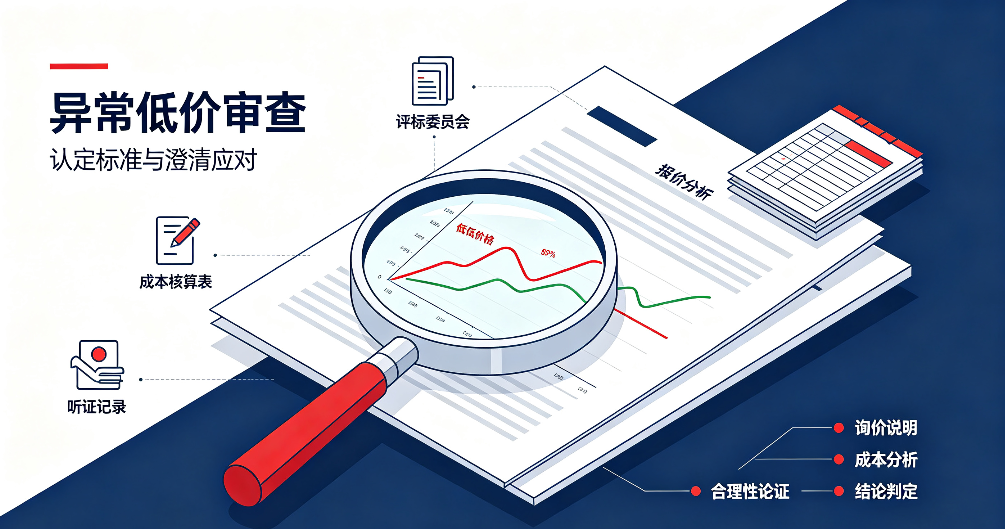
财政部2024年发布的《关于在相关自由贸易试验区和自由贸易港开展推动解决政府采购异常低价问题试点工作的通知》从2025年2月1日起施行,划定了异常低价认定的量化标准。海关总署2026年1月发布的采购项目招标文件里,把这套标准直接写进了投标人须知前附表:投标报价低于全部通过符合性审查供应商报价平均值50%、低于报价次低供应商报价50%、低于采购项目最高限价45%的,评审委员会应当启动异常低价投标审查程序。评审委员会启动审查后,应当要求相关供应商在评审现场30到60分钟内提供项目具体成本测算等与报价合理性相关的书面说明及必要证明材料。
30分钟,交一份能说服评委的成本测算。这个时间窗口很短,如果事先没有准备,现场根本来不及组织材料。下面把这件事拆开讲清楚。
一、什么情况下会被启动审查:四个量化门槛
异常低价审查的触发条件不是“评委觉得低就查”,而是有明确的量化标准。目前通行的四类触发情形是:
投标报价低于全部通过符合性审查供应商报价平均值50%的。这里需要注意,“全部通过符合性审查供应商”包括涉嫌异常低价的投标人在内,计算平均值时也把他们的报价算进去。
投标报价低于通过符合性审查且报价次低供应商报价50%的。这个标准针对的是“跟对手比差得太多”的情况。如果你的报价比第二低的对手还便宜一半以上,系统会自动触发。
投标报价低于采购项目最高限价45%的。这个标准最简单直接,不需要跟其他投标人比较,只看跟最高限价的关系。
其他评审委员会认为报价过低、有可能影响产品质量或不能诚信履约的情形。这是一条兜底条款,给了评委一定的自由裁量空间。
以广州某学院2025年的一个采购项目为例。项目预算36000元,10家供应商提交报价,其中1家报出了0.01元。这个报价远低于平均值50%,也远低于次低供应商报价50%,还低于最高限价45%,三个标准全部触发。像这种报价,几乎不可能通过审查。
二、收到澄清通知后,30分钟里要交什么
评审委员会启动审查后,会通知相关供应商在评审现场30到60分钟内提供书面说明。这份书面说明的核心是证明你的报价是合理的,能够覆盖成本并且有利润空间。评委评估报价合理性的逻辑其实很简单:你有没有算清楚成本,算出来的数字跟报价对不对得上。
一份能通过审查的成本测算说明,需要包含以下几个部分:
直接成本明细。把项目涉及的直接成本逐项列出来——材料费、人工费、设备使用费、运输费、检测费等,每一项要有具体的计算依据。比如人工费按多少人多少天算,单价是多少,来源是什么。材料费按什么市场价、什么规格、什么用量算。不能只写“人工费5万元”,要写清楚“投入技术工人3名,每人每天600元,预计工作28天,合计50400元”。
间接成本分摊。项目管理费、办公费、差旅费、保险费等间接成本,需要说明分摊到本项目上的具体金额。间接成本的分摊方式要说清楚,是按项目金额比例分摊,还是按项目周期分摊,依据是什么。
利润说明。异常低价审查的核心问题是“你的报价能不能覆盖成本”。利润可以是零或者极低,但不能是负数。如果报价确实接近成本线,要明确说明:本报价的利润空间为多少,让利的原因是什么,比如“本报价利润率约为3%,低于行业平均水平,让利原因是通过规模化采购降低了材料成本”。让利原因必须是可验证的,不能只说“为了中标”。
不低于成本的具体说明。这是最关键的一段。要明确写出“本报价不低于成本价,具体依据如下”,然后给出计算过程:总成本是多少,报价是多少,两者之间的关系是什么。如果评委追问“你怎么证明这个成本数据是真实的”,要有对应的支撑材料——供应商的报价单、历史采购合同、行业人工成本参考数据等。
除了成本测算说明,评审委员会还可能要求提供与报价合理性相关的其他证明材料。这些材料包括但不限于:供应商为项目配置的人员名单和资质证明、主要材料的采购询价单或供应商报价单、设备租赁合同或自有设备清单、类似项目的成本记录(如有)。这些材料不需要多么精美,但必须跟成本测算说明中的数据对得上。
一个实操建议:在编制投标文件时,就把成本测算说明和支撑材料准备好,放在投标文件的适当位置或者单独装订。不要等到被通知澄清了才开始找数据、算成本。30分钟在现场算成本,根本来不及。
三、什么样的报价不会被认定为异常低价
理解了审查标准,报价策略的边界就清楚了。不是“越低越好”,而是要让报价在合理区间内,同时能证明其合理性。
报价不要低于最高限价的45%,这是最直观的一条安全线。如果项目竞争激烈,报价要压到接近这个线,就要提前准备好成本测算说明。不要等触发了审查才临时找依据,提前准备和被动作答,效果完全不同。
如果报价跟竞争对手相比明显偏低,但自身确实有成本优势,比如规模化采购、自有设备降低租赁成本、技术方案提高了效率,要在投标文件的报价说明部分主动写清楚。主动说明比被动解释有说服力得多。评委看到你的报价说明里已经把成本逻辑讲清楚了,启动审查的可能性也会降低。
还有一种情况需要特别注意:不平衡报价。总价在正常范围内,但某些分项报价畸高或畸低,评审委员会也可能启动审查。比如工程量清单里有10项,9项报价正常,1项报得极低甚至为零。这种报价方式在结算时会面临风险,评标阶段也可能被认定为“影响履约能力”。报价的每一个分项都要经得起推敲。
四、一个容易被忽略的连带风险:本国产品价格扣除后的报价
政府采购项目中,本国产品享受20%的价格扣除,用扣除后的价格参与评审。这意味着你的“评标价”跟你填报的“投标价”不是同一个数字。
举个例子。你的投标报价是100万元,符合本国产品标准,享受20%价格扣除,评标价为80万元。如果同一项目中另一家投标人的评标价是78万元,那他的排名就在你前面。但问题是,如果评标价低于最高限价45%触发了审查,审查的是你的评标价还是投标价?
从目前的执行情况看,审查针对的是参与评审的价格,也就是扣除后的价格。如果你的投标价本身是合理的,但扣除20%之后触发了审查线,仍然需要提供成本测算说明。不同的是,这时候你需要解释的是“扣除后的价格仍然不低于成本”,而不是“投标价不低于成本”。
实操上的建议是:如果你计划使用本国产品价格扣除,在准备成本测算说明的时候,要按扣除后的价格来测算利润空间,不要按扣除前的价格算。扣除20%之后,如果利润空间被压得很薄,就要在成本测算说明里把让利逻辑讲清楚——是因为本国产品享受政策优惠,还是因为成本结构本身有优势。
另外,使用本国产品价格扣除需要出具《关于符合本国产品标准的声明函》,这个声明函的格式在招标文件里有明确要求,不能自己编。声明函里的产品名称、规格型号、制造商信息,要跟投标文件里的其他材料保持一致。声明函本身也是评审材料的一部分,如果声明函填写有误导致无法享受扣除,报价竞争力会直接受影响。
五、把报价当成一道“有边界的计算题”
投标报价的本质不是“我最低我就赢”,而是在一个合理的区间内,报出一个既有竞争力又能被证明合理的价格。异常低价审查制度的存在,就是为了防止“先低价中标、再想办法找补”的行为。从2025年试点推开之后,这个制度正在从政府采购向更广的招投标领域延伸。
对投标人来说,应对异常低价审查不是“被查了再想办法”,而是在报价阶段就把成本测算做扎实。每一笔成本有出处,每一个数据有依据,报价说明主动把让利逻辑讲清楚。这样报价的时候心里有底,被通知澄清的时候手上有料,30分钟足够把一份书面说明交出去。
报价低了不一定中标,报价低了又不能证明合理性一定被废。与其在“低价中标”和“被审查废标”之间赌运气,不如把成本算清楚,报一个有依据的价格。